12 сентября 2026 года исследовательский центр Thai Real Estate Research and Valuation Center при Agency for Real Estate Affairs (AREA) впервые за долгое время свёл в одну оценку весь жилой рынок Пхукета: 90 597 юнитов в 806 проектах общей стоимостью 705,055 млрд бат. Это не прогноз и не рекламная цифра застройщика, а срез предложения на конкретную дату — с разбивкой по типам жилья, районам острова, темпам продаж и, отдельно, по тому, кто сейчас формирует спрос. Разбираем, из чего состоит эта сумма, почему курортный сегмент даёт 80% стоимости при 52% юнитов, что означает средний темп поглощения 5,2% в месяц и какие выводы стоит сделать инвестору, который смотрит на остров не через заголовок, а через структуру рынка.
Содержание
- Что опубликовал AREA и когда
- Рынок в цифрах: 705 млрд бат
- Курортный сегмент: 52% юнитов — 80% стоимости
- Кто покупает: россияне, Азия и Запад
- География острова: Thalang, Mueang Phuket, Kathu
- Новое предложение 2026 года и темпы продаж
- 19,2 месяца: за сколько распродадут остаток
- Доходность по AREA vs модель rental pool
- Ловушки: чего не показывает агрегированная цифра
- Что это значит для инвестора
1. Что опубликовал AREA и когда
AREA — один из старейших независимых исследовательских центров недвижимости Таиланда, работающий под руководством доктора Сопона Пончокчаи. В отличие от отчётов застройщиков или брокерских компаний, методология AREA строится на прямом обследовании проектов острова: центр собирает данные по каждому зарегистрированному жилому комплексу — от количества юнитов и их площади до фактических цен и темпов продаж, — а не экстраполирует выборку.
Публикация от 12 сентября 2026 года (материал вышел на портале The Nation Thailand с пометкой о републикации из Thansettakij) — это обновлённый годовой срез рынка жилой недвижимости Пхукета: 806 проектов, 90 597 юнитов, совокупная стоимость 705,055 млрд бат. Отдельным блоком AREA даёт данные о новом предложении, вышедшем на рынок за 2026 год, о темпах продаж по типам жилья и о том, кто формирует спрос — с прямой цитатой о структуре покупателей, к которой мы вернёмся в четвёртом разделе.
2. Рынок в цифрах: 705 млрд бат
Прежде чем разбирать структуру, стоит зафиксировать базовые величины, на которые опирается вся остальная аналитика AREA:
| Показатель | Значение |
|---|---|
| Всего проектов | 806 |
| Всего юнитов | 90 597 |
| Совокупная стоимость рынка | 705,055 млрд бат |
| Продано юнитов | 76 582 (85% от общего числа) |
| Средняя цена юнита | 12,812 млн бат |
| Среднемесячный темп поглощения | 5,2% |
| Расчётный срок реализации остатка | 19,2 месяца |
Средняя цена юнита в 12,812 млн бат — не то же самое, что «типичная цена» для конкретного покупателя: она усредняет от компактных таунхаусов за 2–3 млн бат до резорт-вилл за 20–40 млн бат, о которых пойдёт речь дальше. Это смешанная цифра по всему острову и всем сегментам сразу, и её главная ценность — не в точечном ориентире цены, а в масштабе: 705 млрд бат — это капитализация, сопоставимая с рынком жилья среднего по размеру провинциального центра Таиланда, сосредоточенная на одном острове с населением около 400 тысяч постоянных жителей.
3. Курортный сегмент: 52% юнитов — 80% стоимости
Главный структурный факт отчёта — то, как курортная недвижимость (резорт-кондоминиумы и виллы для отдыха, обычно управляемые через модель аренды) доминирует над обычным жильём не по числу юнитов, а по деньгам:
| Тип недвижимости | Юнитов | Доля юнитов | Стоимость | Доля стоимости |
|---|---|---|---|---|
| Резорт-кондоминиумы | — | входят в 52% резорт-сегмента | 339,227 млрд бат | ~48% |
| Резорт-виллы | — | входят в 52% резорт-сегмента | 221,672 млрд бат | ~31% |
| Резорт-сегмент, итого | ~48 400 | ~52% | 560,899 млрд бат | ~80% |
| Жилые кондоминиумы | 21 392 | 24% | — | — |
| Таунхаусы | 9 729 | 11% | — | — |
| Дома блокированной застройки | 5 924 | 7% | — | — |
| Отдельно стоящие дома | 5 126 | 6% | — | — |
Логика простая: резорт-вилла в среднем стоит в разы дороже таунхауса или компактного жилого кондо, поэтому даже при равной доле юнитов курортный сегмент забирает почти всю стоимость рынка. Для инвестора это значит, что заголовочная цифра в 705 млрд бат — по сути, в первую очередь рассказ о рынке курортной недвижимости, а не о рынке жилья для постоянного проживания местных жителей: последний присутствует (24% плюс частные дома), но составляет менее четверти денежной массы рынка.
Внутри самого резорт-сегмента структура тоже не однородна: резорт-кондоминиумы дают почти 340 млрд бат при относительно доступном входном чеке (значительная доля лотов укладывается в диапазон 3–5 млн бат, о чём AREA пишет отдельно в разбивке по ценовым категориям), тогда как резорт-виллы — это в первую очередь верхний ценовой сегмент от 20 млн бат и выше. Иными словами, «курортная недвижимость Пхукета» на уровне заголовка звучит как единая категория, но по факту объединяет два разных продукта с разным порогом входа, разной ликвидностью и разным профилем покупателя.
4. Кто покупает: россияне, Азия и Запад
AREA не просто считает юниты — центр фиксирует, кто формирует спрос, и это самая цитируемая часть отчёта. По словам доктора Сопона, российские и покупатели из стран СНГ остаются важным источником спроса в 2025–2026 годах — формулировка, которая совпадает с картиной, которую мы уже разбирали на данных Коммерсанта и Sunway Estates о росте сделок россиян на 46,4% за первое полугодие 2026 года. AREA описывает не отдельную сделку или квартал, а устойчивую двухлетнюю тенденцию.
Одновременно AREA фиксирует восстановление спроса со стороны покупателей из Китая, Гонконга, Сингапура и Тайваня — рынков, которые были заметно слабее в 2023–2024 годах из-за ограничений на движение капитала и осторожности после пандемии. Покупатели из Западной Европы и с Ближнего Востока, по наблюдению AREA, чаще ищут не инвестиционные студии, а дома для пенсии, отпускную недвижимость и большие семейные виллы — то есть выбирают более дорогой и просторный формат, что тоже вносит вклад в перекос рынка в сторону курортных вилл по деньгам. Тайские покупатели формируют оценочно 15–25% премиального сегмента — в основном как вторые дома для отдыха и диверсификации сбережений, а не как основное жильё.
5. География острова: Thalang, Mueang Phuket, Kathu
AREA даёт разбивку и по районам острова, что позволяет увидеть, где именно сосредоточен курортный сегмент, а где — жильё для постоянных жителей:
| Район | Проектов | Ключевой сегмент | Юнитов в сегменте |
|---|---|---|---|
| Thalang (включает Лаян, Банг Тао, Чернг Талай) | 411 | Резорт-кондоминиумы | 24 994 (стоимость 236,807 млрд бат) |
| Mueang Phuket (город Пхукет) | 281 | Жилые кондоминиумы | 11 794 |
| Kathu (включает Патонг) | 84 | Жилые кондоминиумы | 6 940 |
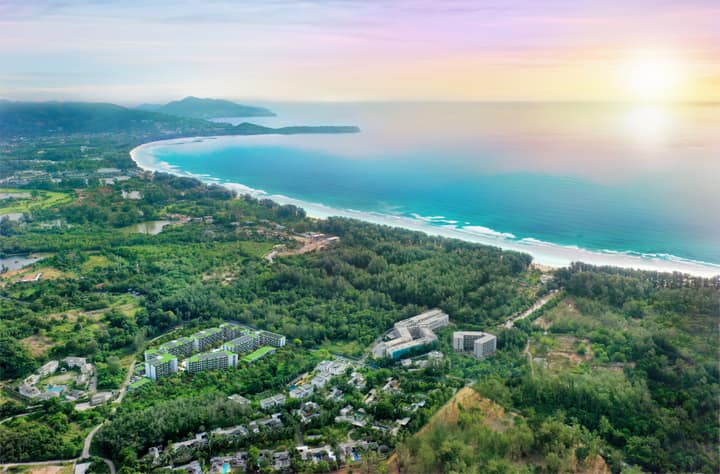
Thalang — район, где расположены и Лаян, и Банг Тао, — лидирует и по числу проектов (411 из 806, больше половины острова), и по концентрации резорт-кондоминиумов: почти 25 тысяч юнитов на 236,807 млрд бат — треть всей стоимости резорт-кондо-сегмента острова сосредоточена именно здесь. Это структурно подтверждает то, что видно и без отчёта AREA: инфраструктура запада острова и близость к пляжам Лаян и Банг Тао уже давно превратили Thalang в основной курортный кластер Пхукета, а не просто в одну из локаций среди прочих. Mueang Phuket и Kathu, напротив, показывают структуру города и Патонга: там доминируют жилые кондоминиумы для постоянного проживания и коротких поездок, а не курортные виллы.
6. Новое предложение 2026 года и темпы продаж
За 2026 год на рынок вышло 13 779 новых юнитов общей стоимостью 176,538 млрд бат, со средней ценой около 10 млн бат за юнит — это чуть ниже среднерыночных 12,812 млн бат, то есть новое предложение в среднем немного демократичнее уже существующего запаса. При этом скорость, с которой рынок поглощает разные типы жилья, сильно различается:
- Жилые кондоминиумы — 8,1% в месяц, самый быстрый темп продаж среди всех категорий.
- Резорт-недвижимость (кондо-отели и виллы) — 4,9% в месяц.
- Прочее жильё (таунхаусы, дома) — около 3% в месяц.
На первый взгляд парадокс: резорт-сегмент, который формирует основной спрос и 80% стоимости рынка, продаётся медленнее жилых кондоминиумов. Объяснение простое — жилые кондо в среднем дешевле и ликвиднее, порог входа ниже, а решение о покупке принимается быстрее. Резорт-недвижимость — это более крупный чек, часто с оценкой доходности и модели управления, поэтому цикл сделки естественно длиннее, даже при устойчивом спросе.
7. 19,2 месяца: за сколько распродадут остаток
Из 90 597 юнитов на рынке продано 76 582 — это 85%. Оставшиеся 14 015 юнитов при среднем темпе поглощения 5,2% в месяц AREA оценивает сроком реализации примерно 19,2 месяца — чуть больше полутора лет.
Важно понимать, что это не прогноз обвала цен или затоваривания: 19,2 месяца — стандартный горизонт для здорового рынка недвижимости, который постоянно пополняется новым предложением (в 2026 году это уже 13 779 юнитов). Цифра полезна как индикатор баланса: если срок реализации начнёт устойчиво расти при том же темпе новых запусков — это будет сигналом охлаждения спроса; если будет сокращаться — сигналом дефицита готового предложения, который AREA уже фиксировал ранее по отдельным сегментам рынка Пхукета, например в обзоре ценовых трендов острова за 2026 год.
8. Доходность по AREA vs модель rental pool
Здесь важно не перепутать две разные цифры, которые звучат похоже, но означают разное. AREA оценивает среднюю доходность резорт-кондоминиумов и вилл острова в 6–8% годовых — это усреднённый рыночный ориентир, где каждый владелец организует аренду и управление самостоятельно: сам ищет управляющую компанию или агента, сам договаривается о комиссии, сам несёт риск простоя в низкий сезон.
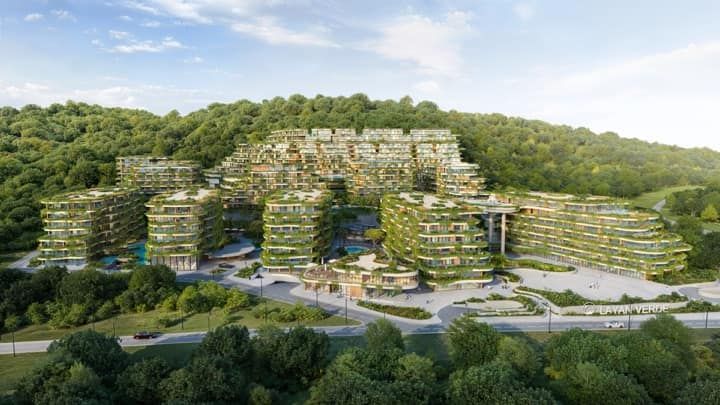
Флагманские проекты с моделью rental pool — например, Layan Green Park — работают иначе: однотипные юниты объединяются в общий пул, владелец получает 60% чистой прибыли пула, а управляющая компания — 40%, отвечая за загрузку, тарифы и распределение сезонности между всеми участниками пула. Ориентир по такой модели — около 8–10% годовых чистыми, то есть выше среднерыночной оценки AREA. Разница объясняется не «магией» конкретного застройщика, а структурной экономией на масштабе: единая система бронирования, профессиональный ревеню-менеджмент и распределение загрузки между сотней с лишним юнитов работают эффективнее, чем управление одной квартирой в одиночку. Как считать доходность корректно с поправкой на расходы владельца — отдельная методика в статье как считать ROI на Пхукете.
9. Ловушки: чего не показывает агрегированная цифра
Цифра в 705 млрд бат хорошо работает как ориентир масштаба, но при прямом использовании в инвестиционном решении легко споткнуться на нескольких моментах:
- Это не разбивка по конкретной локации. AREA не выделяет Лаян отдельной строкой — данные даются на уровне района Thalang целиком, куда входят и Лаян, и Банг Тао, и Чернг Талай с разной динамикой внутри.
- Средняя цена скрывает разброс. 12,812 млн бат — это усреднение по всем типам сразу; студия за 3 млн бат и вилла за 40 млн бат обе входят в этот расчёт.
- «Сток» не равно «спрос». 705 млрд бат — это объём предложения на рынке, а не объём фактически заключённых сделок за период; для динамики спроса нужны отдельные данные о сделках, например по россиянам, о которых Коммерсантъ и Sunway Estates сообщали ранее.
- Доходность 6–8% — рыночная средняя, не гарантия. Индивидуальное управление даёт больший разброс результатов, чем модель rental pool: у кого-то будет выше, у кого-то — заметно ниже среднего, особенно без профессионального управления загрузкой.
- Данные — снимок на дату отчёта. Рынок Пхукета быстро пополняется новым предложением (13 779 юнитов только за 2026 год), поэтому структура и соотношение сегментов будут меняться от отчёта к отчёту.
10. Что это значит для инвестора
Отчёт AREA не говорит инвестору, что покупать, но даёт три практических ориентира. Во-первых, масштаб: рынок жилья Пхукета — это не нишевая история для узкого круга покупателей, а капитализация в 705 млрд бат с почти полной распроданностью (85%) и устойчивым темпом поглощения — признаки зрелого, а не спекулятивного рынка. Во-вторых, структура спроса: россияне и покупатели из СНГ остаются одним из ключевых источников спроса второй год подряд, и это подтверждается независимо — и данными AREA, и более ранними цифрами по объёму сделок. В-третьих, разница в доходности между индивидуальным управлением (6–8% по AREA) и профессиональной моделью rental pool (8–10% ориентир) — это не абстракция, а конкретный выбор структуры владения, который стоит сделать до, а не после покупки.
Пришлю актуальную структуру предложения по интересующему вам району острова, сравню доходность индивидуального управления и rental pool на цифрах конкретных проектов и посчитаю, сколько будет стоить вход с вашим бюджетом. Оставьте заявку или посмотрите каталог доступных проектов на странице агентства.
Материал носит информационный характер и не является инвестиционной рекомендацией. Цифры приведены по данным AREA (Thai Real Estate Research and Valuation Center) на дату публикации отчёта, 12 сентября 2026 года; ориентиры доходности — целевые показатели, а не гарантия результата.