12 вересня 2026 року дослідницький центр Thai Real Estate Research and Valuation Center при Agency for Real Estate Affairs (AREA) уперше за довгий час звів у єдину оцінку весь житловий ринок Пхукета: 90 597 юнітів у 806 проєктах загальною вартістю 705,055 млрд бат. Це не прогноз і не рекламна цифра забудовника, а зріз пропозиції на конкретну дату — з розбивкою за типами житла, районами острова, темпами продажів і, окремо, за тим, хто зараз формує попит. Розбираємо, з чого складається ця сума, чому курортний сегмент дає 80% вартості при 52% юнітів, що означає середній темп поглинання 5,2% на місяць і які висновки варто зробити інвестору, який дивиться на острів не через заголовок, а через структуру ринку.
Зміст
- Що опублікував AREA і коли
- Ринок у цифрах: 705 млрд бат
- Курортний сегмент: 52% юнітів — 80% вартості
- Хто купує: росіяни, Азія і Захід
- Географія острова: Thalang, Mueang Phuket, Kathu
- Нова пропозиція 2026 року і темпи продажів
- 19,2 місяця: за скільки розпродадуть залишок
- Дохідність за AREA vs модель rental pool
- Пастки: чого не показує агрегована цифра
- Що це означає для інвестора
1. Що опублікував AREA і коли
AREA — один із найстаріших незалежних дослідницьких центрів нерухомості Таїланду, який очолює доктор Сопон Пончокчаі. На відміну від звітів забудовників чи брокерських компаній, методологія AREA будується на прямому обстеженні проєктів острова: центр збирає дані по кожному зареєстрованому житловому комплексу — від кількості юнітів і їхньої площі до фактичних цін і темпів продажів, — а не екстраполює вибірку.
Публікація від 12 вересня 2026 року (матеріал вийшов на порталі The Nation Thailand з поміткою про передрук із Thansettakij) — це оновлений річний зріз ринку житлової нерухомості Пхукета: 806 проєктів, 90 597 юнітів, сукупна вартість 705,055 млрд бат. Окремим блоком AREA дає дані про нову пропозицію, що вийшла на ринок за 2026 рік, про темпи продажів за типами житла і про те, хто формує попит — із прямою цитатою про структуру покупців, до якої ми повернемося в четвертому розділі.
2. Ринок у цифрах: 705 млрд бат
Перш ніж розбирати структуру, варто зафіксувати базові величини, на які спирається решта аналітики AREA:
| Показник | Значення |
|---|---|
| Усього проєктів | 806 |
| Усього юнітів | 90 597 |
| Сукупна вартість ринку | 705,055 млрд бат |
| Продано юнітів | 76 582 (85% від загальної кількості) |
| Середня ціна юніта | 12,812 млн бат |
| Середньомісячний темп поглинання | 5,2% |
| Розрахунковий термін реалізації залишку | 19,2 місяця |
Середня ціна юніта у 12,812 млн бат — не те саме, що «типова ціна» для конкретного покупця: вона усереднює від компактних таунхаусів за 2–3 млн бат до курортних вілл за 20–40 млн бат, про які йтиметься далі. Це змішана цифра по всьому острову і всіх сегментах одразу, і її головна цінність — не в точковому орієнтирі ціни, а в масштабі: 705 млрд бат — це капіталізація, яку можна порівняти з ринком житла середнього за розміром провінційного центру Таїланду, зосереджена на одному острові з населенням близько 400 тисяч постійних мешканців.
3. Курортний сегмент: 52% юнітів — 80% вартості
Головний структурний факт звіту — те, як курортна нерухомість (курортні кондомініуми та вілли для відпочинку, зазвичай керовані через модель оренди) домінує над звичайним житлом не за кількістю юнітів, а за грошима:
| Тип нерухомості | Юнітів | Частка юнітів | Вартість | Частка вартості |
|---|---|---|---|---|
| Курортні кондомініуми | — | входять у 52% курортного сегмента | 339,227 млрд бат | ~48% |
| Курортні вілли | — | входять у 52% курортного сегмента | 221,672 млрд бат | ~31% |
| Курортний сегмент, разом | ~48 400 | ~52% | 560,899 млрд бат | ~80% |
| Житлові кондомініуми | 21 392 | 24% | — | — |
| Таунхауси | 9 729 | 11% | — | — |
| Будинки блокованої забудови | 5 924 | 7% | — | — |
| Окремо розташовані будинки | 5 126 | 6% | — | — |
Логіка проста: курортна вілла в середньому коштує в рази дорожче за таунхаус чи компактне житлове кондо, тому навіть за рівної частки юнітів курортний сегмент забирає майже всю вартість ринку. Для інвестора це означає, що заголовна цифра у 705 млрд бат — по суті, насамперед розповідь про ринок курортної нерухомості, а не про ринок житла для постійного проживання місцевих мешканців: останній присутній (24% плюс приватні будинки), але становить менш ніж чверть грошової маси ринку.
Усередині самого курортного сегмента структура теж неоднорідна: курортні кондомініуми дають майже 340 млрд бат за відносно доступного вхідного чеку (значна частка лотів укладається в діапазон 3–5 млн бат, про що AREA пише окремо в розбивці за ціновими категоріями), тоді як курортні вілли — це насамперед верхній ціновий сегмент від 20 млн бат і вище. Іншими словами, «курортна нерухомість Пхукета» на рівні заголовка звучить як єдина категорія, але фактично об’єднує два різні продукти з різним порогом входу, різною ліквідністю і різним профілем покупця.
4. Хто купує: росіяни, Азія і Захід
AREA не просто рахує юніти — центр фіксує, хто формує попит, і це найцитованіша частина звіту. За словами доктора Сопона, російські покупці та покупці з країн СНД лишаються важливим джерелом попиту у 2025–2026 роках — формулювання, що збігається з картиною, яку ми вже розбирали на даних «Коммерсанта» і Sunway Estates про зростання угод росіян на 46,4% за перше півріччя 2026 року. AREA описує не окрему угоду чи квартал, а стійку дворічну тенденцію.
Водночас AREA фіксує відновлення попиту з боку покупців із Китаю, Гонконгу, Сінгапуру та Тайваню — ринків, які були помітно слабшими у 2023–2024 роках через обмеження на рух капіталу та обережність після пандемії. Покупці із Західної Європи та Близького Сходу, за спостереженням AREA, частіше шукають не інвестиційні студії, а будинки для пенсії, нерухомість для відпустки та великі сімейні вілли — тобто обирають дорожчий і просторіший формат, що теж робить свій внесок у перекіс ринку в бік курортних вілл за грошима. Тайські покупці формують орієнтовно 15–25% преміального сегмента — переважно як другі будинки для відпочинку та диверсифікації заощаджень, а не як основне житло.
5. Географія острова: Thalang, Mueang Phuket, Kathu
AREA дає розбивку і за районами острова, що дозволяє побачити, де саме зосереджений курортний сегмент, а де — житло для постійних мешканців:
| Район | Проєктів | Ключовий сегмент | Юнітів у сегменті |
|---|---|---|---|
| Thalang (включає Лаян, Банг Тао, Чернг Талай) | 411 | Курортні кондомініуми | 24 994 (вартість 236,807 млрд бат) |
| Mueang Phuket (місто Пхукет) | 281 | Житлові кондомініуми | 11 794 |
| Kathu (включає Патонг) | 84 | Житлові кондомініуми | 6 940 |
Thalang — район, де розташовані і Лаян, і Банг Тао, — лідирує і за кількістю проєктів (411 з 806, більше половини острова), і за концентрацією курортних кондомініумів: майже 25 тисяч юнітів на 236,807 млрд бат — третина всієї вартості курортно-кондо-сегмента острова зосереджена саме тут. Це структурно підтверджує те, що видно і без звіту AREA: інфраструктура заходу острова і близькість до пляжів Лаян і Банг Тао вже давно перетворили Thalang на основний курортний кластер Пхукета, а не просто на одну з локацій серед інших. Mueang Phuket і Kathu, навпаки, показують структуру міста і Патонга: там домінують житлові кондомініуми для постійного проживання та коротких поїздок, а не курортні вілли.
6. Нова пропозиція 2026 року і темпи продажів
За 2026 рік на ринок вийшло 13 779 нових юнітів загальною вартістю 176,538 млрд бат, із середньою ціною близько 10 млн бат за юніт — це трохи нижче за середньоринкові 12,812 млн бат, тобто нова пропозиція в середньому дещо демократичніша за вже наявний запас. При цьому швидкість, із якою ринок поглинає різні типи житла, сильно відрізняється:
- Житлові кондомініуми — 8,1% на місяць, найшвидший темп продажів серед усіх категорій.
- Курортна нерухомість (кондо-готелі та вілли) — 4,9% на місяць.
- Інше житло (таунхауси, будинки) — близько 3% на місяць.
На перший погляд парадокс: курортний сегмент, що формує основний попит і 80% вартості ринку, продається повільніше за житлові кондомініуми. Пояснення просте — житлові кондо в середньому дешевші й ліквідніші, поріг входу нижчий, а рішення про купівлю ухвалюється швидше. Курортна нерухомість — це більший чек, часто з оцінкою дохідності та моделі управління, тому цикл угоди природно довший, навіть за стійкого попиту.
7. 19,2 місяця: за скільки розпродадуть залишок
Із 90 597 юнітів на ринку продано 76 582 — це 85%. Решту 14 015 юнітів за середнього темпу поглинання 5,2% на місяць AREA оцінює терміном реалізації приблизно у 19,2 місяця — трохи більше півтора року.
Важливо розуміти, що це не прогноз обвалу цін чи затоварювання: 19,2 місяця — стандартний горизонт для здорового ринку нерухомості, який постійно поповнюється новою пропозицією (у 2026 році це вже 13 779 юнітів). Цифра корисна як індикатор балансу: якщо термін реалізації почне стійко зростати за того самого темпу нових запусків — це буде сигналом охолодження попиту; якщо скорочуватиметься — сигналом дефіциту готової пропозиції, який AREA вже фіксувала раніше в окремих сегментах ринку Пхукета, наприклад в огляді цінових трендів острова за 2026 рік.
8. Дохідність за AREA vs модель rental pool
Тут важливо не переплутати дві різні цифри, які звучать схоже, але означають різне. AREA оцінює середню дохідність курортних кондомініумів і вілл острова у 6–8% річних — це усереднений ринковий орієнтир, де кожен власник організовує оренду й управління самостійно: сам шукає керуючу компанію чи агента, сам домовляється про комісію, сам несе ризик простою в низький сезон.
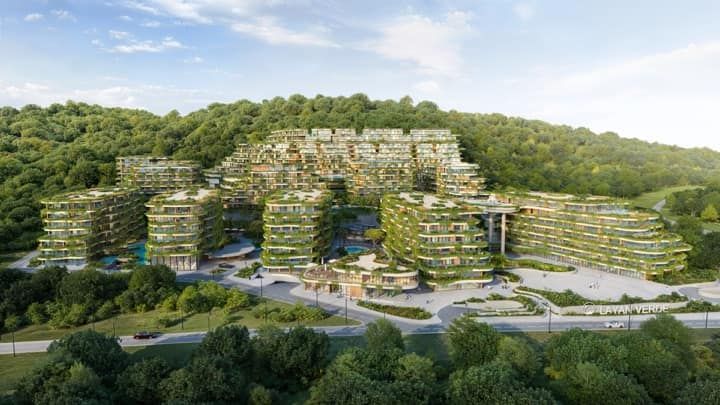
Флагманські проєкти з моделлю rental pool — наприклад, Layan Green Park — працюють інакше: однотипні юніти об’єднуються в спільний пул, власник отримує 60% чистого прибутку пулу, а керуюча компанія — 40%, відповідаючи за завантаження, тарифи та розподіл сезонності між усіма учасниками пулу. Орієнтир за такою моделлю — близько 8–10% річних чистими, тобто вище за середньоринкову оцінку AREA. Різниця пояснюється не «магією» конкретного забудовника, а структурною економією на масштабі: єдина система бронювання, професійний ревеню-менеджмент і розподіл завантаження між сотнею з гаком юнітів працюють ефективніше, ніж управління однією квартирою наодинці. Як рахувати дохідність коректно з поправкою на витрати власника — окрема методика в статті як рахувати ROI на Пхукеті.
9. Пастки: чого не показує агрегована цифра
Цифра у 705 млрд бат добре працює як орієнтир масштабу, але при прямому використанні в інвестиційному рішенні легко спіткнутися на кількох моментах:
- Це не розбивка по конкретній локації. AREA не виділяє Лаян окремим рядком — дані подано на рівні всього району Thalang, куди входять і Лаян, і Банг Тао, і Чернг Талай з різною динамікою всередині.
- Середня ціна приховує розкид. 12,812 млн бат — це усереднення за всіма типами одразу; студія за 3 млн бат і вілла за 40 млн бат обидві входять у цей розрахунок.
- «Стік» не дорівнює «попиту». 705 млрд бат — це обсяг пропозиції на ринку, а не обсяг фактично укладених угод за період; для динаміки попиту потрібні окремі дані про угоди, наприклад про росіян, про яких «Коммерсантъ» і Sunway Estates повідомляли раніше.
- Дохідність 6–8% — ринкове середнє, не гарантія. Індивідуальне управління дає більший розкид результатів, ніж модель rental pool: у когось буде вище за середнє, у когось — помітно нижче, особливо без професійного управління завантаженням.
- Дані — знімок на дату звіту. Ринок Пхукета швидко поповнюється новою пропозицією (13 779 юнітів лише за 2026 рік), тому структура і співвідношення сегментів змінюватимуться від звіту до звіту.
10. Що це означає для інвестора
Звіт AREA не каже інвестору, що купувати, але дає три практичні орієнтири. По-перше, масштаб: ринок житла Пхукета — це не нішева історія для вузького кола покупців, а капіталізація у 705 млрд бат із майже повною розпроданістю (85%) і стійким темпом поглинання — ознаки зрілого, а не спекулятивного ринку. По-друге, структура попиту: росіяни та покупці з СНД лишаються одним із ключових джерел попиту другий рік поспіль, і це підтверджується незалежно — і даними AREA, і більш ранніми цифрами обсягу угод. По-третє, різниця в дохідності між індивідуальним управлінням (6–8% за AREA) і професійною моделлю rental pool (орієнтир 8–10%) — це не абстракція, а конкретний вибір структури володіння, який варто зробити до, а не після купівлі.
Надішлю актуальну структуру пропозиції по району острова, який вас цікавить, порівняю дохідність індивідуального управління і rental pool на цифрах конкретних проєктів і порахую, скільки коштуватиме вхід із вашим бюджетом. Залиште заявку або перегляньте каталог доступних проєктів на сторінці агентства.
Матеріал має інформаційний характер і не є інвестиційною рекомендацією. Цифри наведено за даними AREA (Thai Real Estate Research and Valuation Center) на дату публікації звіту, 12 вересня 2026 року; орієнтири дохідності — цільові показники, а не гарантія результату.