Ассоциация туроператоров России (АТОР) подвела итоги летнего сезона: за июнь–август 2026 года Таиланд принял 233,1 тыс. российских туристов — всего на 0,5% меньше исторического летнего максимума, установленного годом ранее. Королевству не хватило около 1,1 тыс. поездок, чтобы обновить рекорд. При этом продажи организованных туров выросли на 13,5% — заметно быстрее самого турпотока. Разбираем, откуда взялись эти цифры, как они соотносятся с уже известной статистикой Пхукета и что почти рекордный спрос значит для тех, кто держит или планирует недвижимость в этом регионе.
Содержание
- Что показала статистика АТОР
- Помесячная динамика: провал июня и разгон июля
- Организованный туризм обгоняет рынок
- Восемь месяцев 2026 года: разрыв сокращается
- Куда едут туристы: смещение спроса
- Как это соотносится с данными ТАТ по Пхукету
- Что почти рекордный турпоток значит для рынка недвижимости
- Ловушки: как не переоценить один сезонный отчёт
- Мини-пример
- Вывод и следующий шаг
1. Что показала статистика АТОР
По данным Ассоциации туроператоров России, опубликованным в начале сентября 2026 года, летний турпоток из России в Таиланд почти повторил рекорд:
| Показатель, июнь–август 2026 | Значение |
|---|---|
| Турпоток из России | 233,1 тыс. человек |
| Отставание от рекорда прошлого лета | −0,5% (≈1,1 тыс. поездок) |
| Рост продаж организованных туров | +13,5% |
Формально рекорд не обновлён, но разрыв в полпроцента статистически можно назвать погрешностью сезона, а не спадом спроса. Для сравнения: годом ранее именно это летнее значение стало историческим максимумом турпотока из России в Таиланд, поэтому даже приближение к нему на 99,5% — сильный результат, а не тревожный звонок.
Лето для турпотока в Таиланд — не самый очевидный сезон: традиционно высоким сезоном считается зима (ноябрь–март), когда в Россию приходят холода, а в Таиланде — сухая погода без муссонов. Тем не менее летние месяцы всё активнее превращаются в самостоятельный пик спроса, а не просто «низкий сезон между зимними поездками» — отчасти за счёт школьных каникул, отчасти за счёт роста числа туристов, которые ездят в Таиланд не раз в год, а несколько раз, комбинируя летнюю и зимнюю поездки.
2. Помесячная динамика: провал июня и разгон июля
Итоговая близость к рекорду скрывает неровную траекторию внутри сезона:
- Июнь — снижение на 12,3% год к году. Худший месяц лета, вероятно, из-за смещения части бронирований на более поздние даты и конкуренции с другими летними направлениями.
- Июль — рост примерно на 7% год к году. Резкий разворот, который компенсировал большую часть июньского провала.
- Август — по совокупным данным всего сезона именно июль и август вытянули лето к почти рекордному показателю, несмотря на слабый старт.
Это означает, что если бы динамика июня продолжилась весь сезон, лето 2026 года стало бы заметно более слабым, чем предыдущее. Вместо этого рынок показал способность быстро восстанавливать спрос уже в середине сезона — сигнал устойчивости, а не устойчивого спада.
3. Организованный туризм обгоняет рынок
Продажи туров выросли на 13,5% — почти в семь раз быстрее общего турпотока, который увеличился незначительно (с учётом того, что итог лишь немного не дотянул до прошлогоднего рекорда). Это говорит о двух вещах одновременно:
- Доля пакетных туров в общем потоке растёт: туристы чаще покупают готовые пакеты через операторов, а не планируют поездку самостоятельно.
- Самостоятельный сегмент (прямые бронирования жилья и авиабилетов) восстанавливается медленнее организованного — возможно, из-за возросшей стоимости и сложности логистики при индивидуальном планировании.
Для рынка недвижимости это релевантно косвенно: агентства и застройщики Пхукета все чаще упоминают именно туроператорские каналы и travel-агентов как источник первых обращений от будущих покупателей — турист сначала прилетает пакетным туром, а решение о покупке объекта приходит уже после нескольких поездок.
Есть и обратная логика: рост доли организованного туризма может говорить о том, что часть аудитории, которая раньше бронировала жильё и билеты напрямую (в том числе через собственную виллу или квартиру знакомых), в этом сезоне временно вернулась к пакетным турам — например, из-за курсовых колебаний или изменения условий по картам и переводам. Это не противоречит основному выводу о силе спроса, но объясняет, почему рост продаж туров (+13,5%) заметно опережает рост самого турпотока.
4. Восемь месяцев 2026 года: разрыв сокращается
Летний рывок изменил и картину по накопленному итогу с начала года:
| Период 2026 года | Турпоток из России | Изменение год к году |
|---|---|---|
| Январь–июль | — (по данным ТАТ Пхукета, остров) 8,10 млн (все страны) | −1,53% (весь Пхукет) |
| Январь–июль (Россия, вся страна, по данным АТОР) | — | −1,51% |
| Январь–август (Россия, вся страна) | 1 179 872 человека | −1,3% |
Разрыв с прошлым годом сокращается: по итогам семи месяцев отставание составляло 1,51%, а по итогам восьми — уже 1,3%. Это второй месяц подряд, когда динамика улучшается, а не ухудшается, что совпадает с сильными июлем и августом, описанными выше.
5. Куда едут туристы: смещение спроса
АТОР также фиксирует изменение структуры спроса внутри турпотока — не только «сколько», но и «куда» и «как»:
- Премиальные отели. Растёт доля бронирований в более высоких ценовых категориях — туристы реже выбирают бюджетные варианты размещения, чем несколько лет назад.
- Север страны. Помимо традиционных пляжных направлений (Пхукет, Паттайя, Самуи) заметен рост интереса к северным регионам — Чиангмаю и соседним провинциям.
- Wellness-туризм. Спа, медицинский туризм и оздоровительные программы становятся отдельным драйвером бронирований, а не дополнением к пляжному отдыху.
- Более сложные маршруты. Растёт число мультигородских поездок — вместо одной точки назначения туристы комбинируют несколько регионов Таиланда за одну поездку.
Это смещение в сторону более дорогого и разнообразного турпродукта — сигнал не количественного, а качественного роста спроса: даже без обновления рекорда по числу поездок средний чек и вовлечённость туриста в страну, судя по всему, увеличиваются.
6. Как это соотносится с данными ТАТ по Пхукету
В конце августа 2026 года мы уже разбирали статистику ТАТ Пхукета за январь–июль: турпоток на сам остров (все национальности) снизился на 1,53%, доходы — на 0,72%, но Россия сохранила первое место среди зарубежных рынков с 619 130 туристами (подробнее — «Турпоток на Пхукет: за семь месяцев 2026 года — минус 1,5%»). Важно не путать два набора данных:
- Статистика ТАТ Пхукета — это прибытия на конкретный остров, все национальности вместе, по данным регионального туристического офиса.
- Статистика АТОР — это турпоток из России в Таиланд целиком (не только на Пхукет), по данным туроператорского учёта, за другой период (июнь–август против января–июля).
Оба отчёта не противоречат друг другу: снижение турпотока на Пхукет в целом (−1,53%) укладывается в общую картину умеренного отставания России от рекордов (−1,3% с начала года), при этом именно летние месяцы показали способность почти закрыть этот разрыв. Ещё раньше, в июле 2026 года, мы также писали о том, что доля Пхукета в бронированиях пакетных туров из России по всей стране снизилась с 58,4% до 45,7% (см. «Пхукет теряет монополию турпотока из России») — то есть россияне продолжают активно ездить в Таиланд, но всё чаще выбирают не только Пхукет, а и другие регионы страны.
7. Что почти рекордный турпоток значит для рынка недвижимости
Турпоток и рынок недвижимости — не одно и то же, но связаны через несколько каналов:
- Воронка «турист → покупатель». Значительная часть покупателей вилл и кондо на Пхукете сначала приезжают туда как туристы один или несколько раз, а решение о покупке принимают уже после личного знакомства с районом. Устойчивый турпоток поддерживает эту воронку даже без прямого влияния на цены.
- Спрос на краткосрочную аренду. Рост доли премиальных бронирований и wellness-сегмента напрямую касается управляющих компаний rental pool — более требовательный и платёжеспособный турист повышает средний чек за ночь, а не только загрузку.
- Совпадение с ранее описанным ростом инвестиций. В августе 2026 года мы писали, что россияне купили в Таиланде 820 объектов недвижимости за первое полугодие (+46,4% год к году) на $60,7 млн (+84,5%), при этом Пхукет — 63,2% всех заявок (см. «Спрос россиян на Таиланд +46%»). Почти рекордный турпоток летом — логичное продолжение той же динамики интереса к региону, а не отдельное явление.
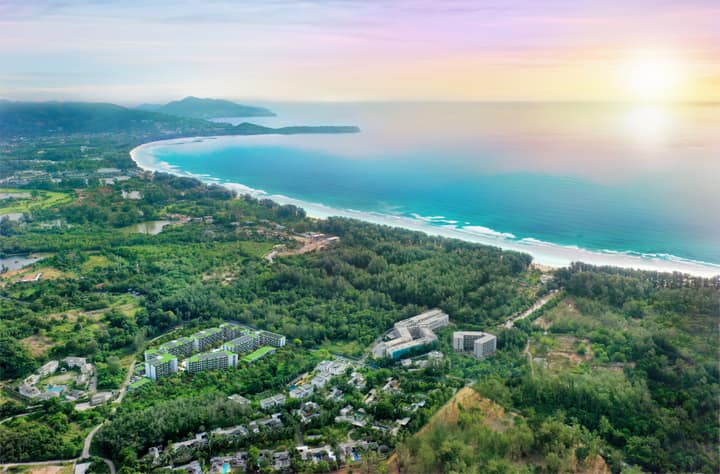
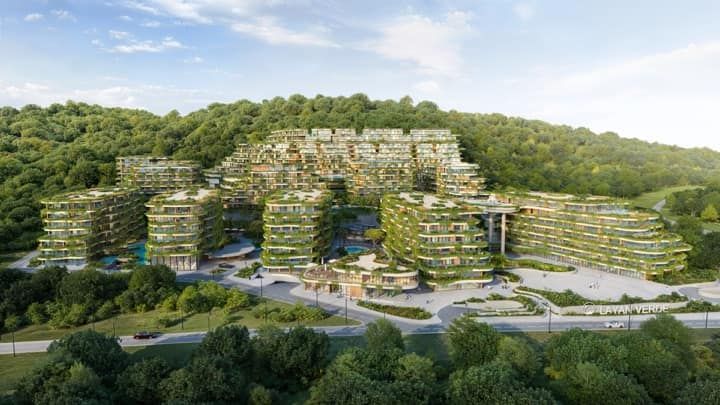
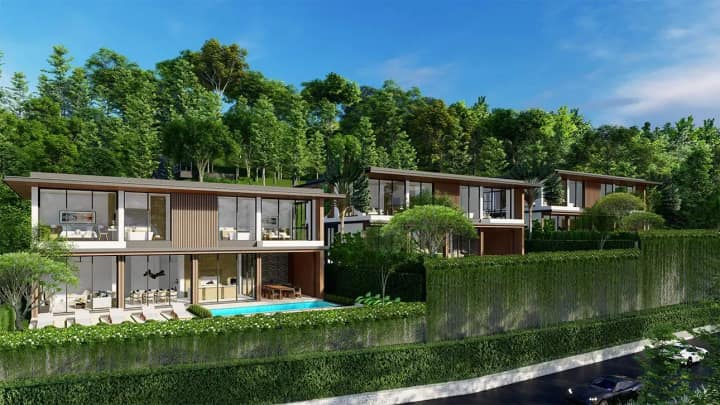
Для владельца юнита в Layan Verde или Layan Green Park у пляжа Лаян это означает, что общий фон спроса на регион остаётся сильным — но, как и в случае со статистикой Пхукета, общий турпоток страны не заменяет фактическую загрузку конкретного пула, которая зависит от локации, сезона и работы управляющей компании.
Есть и ещё один канал, о котором реже пишут: часть туристов, которые сейчас выбирают премиальные отели и wellness-программы, — это именно тот профиль гостя, на который рассчитан rental pool у пляжа Лаян. Растущий средний чек размещения по стране в целом создаёт более благоприятный фон для позиционирования кондо-отеля или апарт-комплекса в верхнем ценовом сегменте, а не только для бюджетных вариантов размещения, которые обычно первыми теряют спрос при любых колебаниях турпотока.
8. Ловушки: как не переоценить один сезонный отчёт
- «Рекорд не побит — значит, спрос слабеет». Отставание в 0,5% статистически неотличимо от повторения рекорда; более показательна помесячная динамика (провал июня, восстановление в июле) и сокращающийся разрыв по накопленному итогу года.
- Путать общероссийский турпоток в Таиланд с турпотоком конкретно на Пхукет. Это разные метрики с разными знаменателями и периодами — сравнивать их напрямую методически некорректно, разбор похожих ошибок — в статье «Ошибки инвестора в недвижимость Пхукета».
- Считать турпоток прямым индикатором продаж недвижимости. Между визитом туриста и покупкой объекта обычно проходят месяцы или годы — турпоток формирует базу потенциальных покупателей, но не гарантирует конверсию в сделки.
- Игнорировать смещение структуры спроса. Рост премиального сегмента и wellness-туризма важнее голого числа поездок: он говорит о том, что тратит турист в стране, а не только сколько раз он туда прилетел.
- Экстраполировать один провальный месяц на весь сезон. Если бы кто-то оценивал перспективы лета 2026 года по итогам одного июня (−12,3%), вывод был бы прямо противоположным итоговому результату сезона — устойчивые оценки требуют данных минимум за несколько месяцев подряд, а не за один отчётный период.
9. Мини-пример
Инвестор, который видит заголовок «рекорд турпотока не побит», может решить, что интерес к Таиланду со стороны России охладевает, и отложить решение о покупке. На деле за этим заголовком — провал в июне на 12,3%, полностью компенсированный ростом в июле на 7%, рост продаж организованных туров на 13,5% и заметное смещение спроса в сторону более дорогих отелей и новых регионов страны. Если рассматривать не один итоговый процент, а динамику по месяцам и структуру спроса, картина получается заметно более сильной, чем нейтральный заголовок «рекорд не обновлён». Для оценки конкретного проекта у пляжа Лаян правильнее смотреть отчётность управляющей компании пула за тот же период, а не общероссийскую статистику турпотока целиком.
10. Вывод и следующий шаг
Летний турпоток из России в Таиланд в 2026 году почти повторил исторический рекорд — 233,1 тыс. человек, всего на 0,5% меньше прошлогоднего максимума, с сильным восстановлением в июле после провала в июне и ростом продаж организованных туров на 13,5%. Разрыв по накопленному итогу с начала года сокращается второй месяц подряд. Это не прямой сигнал для рынка недвижимости, но подтверждение того, что интерес россиян к Таиланду остаётся высоким на фоне уже описанного ранее роста инвестиций в местную недвижимость.
Пришлю актуальную статистику загрузки конкретно по проектам Лаяна и расчёт доходности под ваш бюджет — оставьте заявку или посмотрите проекты Layan Verde и Layan Green Park, а также район Банг Тао по соседству. Партнёрскую сеть и условия сотрудничества — на странице Layan Real Estate.
Разбор рынка Пхукета под ваш бюджет и цели
Отправляя форму, вы соглашаетесь с политикой конфиденциальности.
Материал информационный и основан на данных Ассоциации туроператоров России (АТОР), опубликованных в начале сентября 2026 года, и открытых источниках на момент публикации; не является инвестиционной рекомендацией.