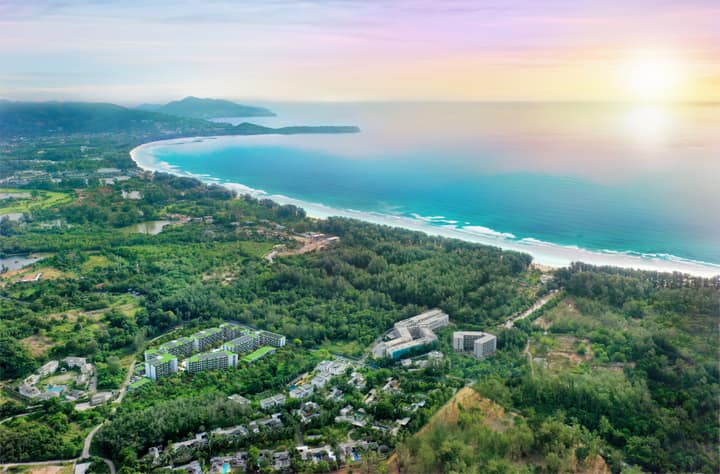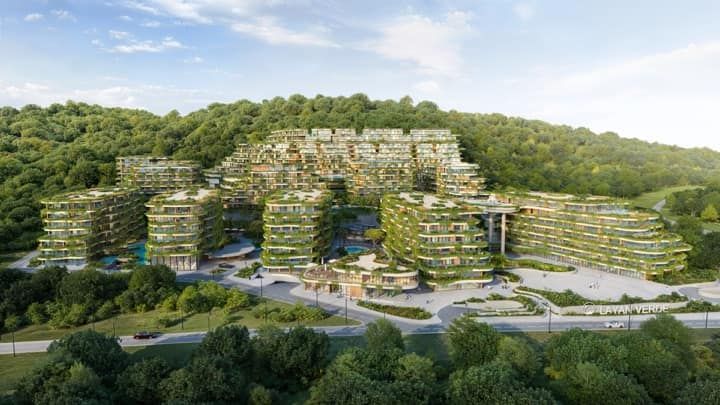
Таиланд и Дубай — два самых обсуждаемых направления у инвестора, который ищет недвижимость за пределами своей страны с прицелом на доход от аренды и сохранение капитала в валюте. Оба рынка живут за счёт притока иностранного капитала и туризма, оба активно продвигают себя на международных выставках недвижимости, у обоих за последние годы выросли объёмы сделок с иностранцами. На этом сходство заканчивается: Дубай — мегаполис с freehold-титулом, escrow-защитой сделок и визой через инвестиции; Пхукет — курортный остров с квотой на freehold-кондо, гибким leasehold и рентал-пулами застройщика. Разбираем оба рынка по одной методике — от цены входа до стратегии выхода, — чтобы решение опиралось на цифры, а не на рекламный буклет с закатом на фоне небоскрёбов или пальм.
Содержание
- Два рынка, разная природа
- Цена входа и типичный продукт
- Форма владения для иностранца
- Доходность и модели управления арендой
- Налоги, сборы и издержки владения
- Визы и резидентство через недвижимость
- Регуляторная среда и риски 2025–2026
- Инфраструктура, логистика и качество жизни
- Ловушки
- Кейс: выбор между Таиландом и Дубаем
1. Два рынка, разная природа
Таиланд и ОАЭ — страны с разным масштабом рынка недвижимости и разной логикой цикла.
- Дубай. Мегаполис на 3,5+ млн человек с рынком недвижимости, который исчисляется сотнями тысяч юнитов и десятками тысяч сделок в год. Единый регулятор — Dubai Land Department (DLD) вместе с подразделением RERA (Real Estate Regulatory Agency) — ведёт реестр сделок, лицензирует брокеров и застройщиков, публикует открытые данные по рынку. Цикл Дубая реагирует на глобальные ставки, приток капитала из Индии, СНГ, Европы и Ближнего Востока, а также на решения о новых visa-программах.
- Пхукет (Таиланд). Курортный остров, где недвижимость — часть индустрии туризма: спрос формируется турпотоком, авиасообщением и визовой политикой Таиланда, а не глобальными потоками капитала в чистом виде. Земельный департамент (Department of Lands) — тоже единый национальный регистратор титулов, но структура рынка иная: не тысячи однотипных башен, а курортные кондо-отели и виллы у конкретных пляжей.
Важно не путать «страну» с «рынком». Дубай — это фактически весь рассматриваемый рынок ОАЭ для иностранного инвестора: Абу-Даби и другие эмираты живут по несколько иным правилам. Пхукет — один из нескольких курортных направлений Таиланда наравне с Самуи, Хуа Хином и Паттайей; если интересно сравнение направлений внутри самой страны — в материале цены на недвижимость по регионам Таиланда, а более широкое трёхстороннее сравнение — в разборе Пхукет, Бали или Дубай.
2. Цена входа и типичный продукт
Базовый продукт на двух рынках разный, и сравнивать нужно не абстрактную цену за квадратный метр, а то, что реально покупает инвестор с конкретным бюджетом.
| Параметр | Таиланд (Пхукет) | Дубай |
|---|---|---|
| Типичный формат | Кондо-отель / резиденция в rental pool | Апартаменты в высотной башне или таунхаус |
| Стартовый вход | Студия от $235 995 (рассрочка на стройку) | Студия/1BR в отдалённых от центра районах — нижний сегмент рынка |
| Готовый актив | Ресейл студии Layan Green Park — $142 602, полная оплата, сразу в пул | Готовые юниты в востребованных районах (Dubai Marina, JVC, Downtown) — заметно выше входа на Пхукете |
| Рассрочка от застройщика | Есть у строящихся проектов (35% / 50% на старте) | Широко распространена: небольшой первый взнос и длинный график до и после сдачи |
| Плотность рынка | Курортные кондо-отели у конкретных пляжей | Десятки тысяч однотипных юнитов в конкурирующих башнях |
Пхукет продаёт готовый курортный продукт: юнит в здании с собственной инфраструктурой, где стройку и приёмку контролирует застройщик, а доход — управляющая компания. Дубай продаёт городскую недвижимость в конкурентной среде: качество локации и репутация застройщика решают сильнее, чем на курортном рынке, потому что предложение аналогичных юнитов в соседних башнях почти всегда велико.
Отдельно стоит сказать про денежный поток по годам. В Дубае застройщики часто предлагают минимальный первый взнос с длинным графиком, растянутым и после сдачи объекта, — из-за этого номинально высокая цена юнита не означает высокую нагрузку в моменте. На Пхукете рассрочка обычно ограничена периодом строительства: у Layan Verde это схемы 35% или 50% первого платежа с выплатой остатка до сдачи в 2028 году. Сравнивайте не только итоговую цену, но и то, сколько денег и когда именно нужно внести.
3. Форма владения для иностранца
Здесь расхождение самое принципиальное, и его стоит понимать до просмотра конкретных объектов.
Дубай. С 2002 года иностранец может оформить полноценный freehold — право собственности без ограничения по сроку, с внесением в реестр DLD на своё имя, — но только в designated-зонах: Dubai Marina, Downtown Dubai, Palm Jumeirah, Jumeirah Village Circle, Business Bay и ряд других определённых властями районов. За пределами этих зон иностранцу freehold недоступен в принципе — только для граждан ОАЭ и стран Персидского залива.
Таиланд. Иностранец может владеть кондоминиумом на правах freehold в рамках квоты — до 49% площади здания может принадлежать иностранным собственникам напрямую, оформление идёт через Земельный департамент по всей стране, а не только в отдельных районах. Когда квота исчерпана или речь о вилле на земле — доступен leasehold: регистрируемый договор аренды земли на 30 лет с возможностью продления. Подробный разбор двух форм — в статье leasehold или freehold в Таиланде.
| Критерий | Таиланд | Дубай |
|---|---|---|
| Аналог freehold для иностранца | Кондо в квоте 49%, вся страна | Freehold только в designated-зонах |
| Базовая альтернатива | Leasehold 30 лет + продления | За пределами designated-зон покупка иностранцу практически недоступна |
| Нужна ли местная компания | Нет для freehold-кондо | Нет для freehold в designated-зонах |
| Единый национальный реестр | Да, Земельный департамент | Да, Dubai Land Department (только эмират Дубай) |
| Географический охват формы владения | По всей стране | Только определённые районы одного эмирата |
Итог раздела: freehold в Дубае — юридически самый чистый титул из рассматриваемых, но он территориально ограничен конкретными зонами. Тайская система шире географически — freehold-квота работает в любом кондо-проекте страны, а leasehold закрывает виллы на земле, — но добавляет понятие «квоты», которого в Дубае просто нет.
4. Доходность и модели управления арендой
Способ получения дохода на двух рынках устроен по-разному, и это влияет не только на цифру доходности, но и на объём работы владельца.
Таиланд. Основной инструмент на флагманских проектах — rental pool: однотипные юниты объединяются в пул, управляющая компания сдаёт их и распределяет чистую прибыль по формуле, обычно 60% владельцу / 40% УК. У Layan Verde и Layan Green Park это даёт ориентир ~8–10% годовых чистыми — целевой показатель программы, подтверждённый работающей эксплуатацией у сданной фазы 1 Layan Green Park с 2024 года. Методику расчёта своей доходности — в статье как считать ROI на Пхукете.
Дубай. Стандартного отраслевого rental pool с фиксированной формулой распределения на массовом рынке нет — управление чаще идёт через локальную management-компанию за комиссию с оборота или через краткосрочную аренду по отдельной лицензии. По оценкам консультантов рынка, включая CBRE, валовая доходность аренды в популярных для сдачи районах Дубая обычно называется в диапазоне около 6–8% годовых — но это доход до вычета service charge, комиссии управляющей компании и издержек простоя, а не чистая цифра владельцу. Сравнивать эту валовую ставку напрямую с тайскими ~8–10% чистыми методологически неверно — сначала нужно привести обе цифры к одному знаменателю: доходу после всех расходов.
| Параметр | Таиланд (флагманский пул) | Дубай (типичный юнит) |
|---|---|---|
| Модель управления | Rental pool УК застройщика | Локальная management-компания или самостоятельно |
| Формула распределения | 60% владельцу / 40% УК | Комиссия с оборота, условия у каждого оператора свои |
| Заявленный ориентир | ~8–10% чистыми | ~6–8% валовыми (до расходов), по оценкам рынка |
| Прозрачность отчётности | Отчётность УК, проверяемая история пула | Зависит от конкретного оператора |
| Нагрузка на владельца | Минимальная — пул управляет всем | Выше: выбор оператора, контроль service charge |
Практический вывод: на Пхукете доходность — это, как правило, готовая формула в договоре с управляющей компанией застройщика с проверяемой историей выплат. В Дубае — рыночная оценка, которую нужно уточнять по конкретному дому и оператору, а итоговая чистая цифра сильно зависит от качества менеджмента и загрузки.
5. Налоги, сборы и издержки владения
Дубай. У владельца-физлица нет налога на доход и налога на прирост капитала при продаже недвижимости — это один из главных аргументов в пользу эмирата. При этом при регистрации сделки взимается сбор Dubai Land Department, а после покупки — ежегодный service charge на содержание здания и общей инфраструктуры, который устанавливается индивидуально для каждого дома и может быть заметным в премиальных проектах с бассейнами, спортзалами и консьержем. Строящиеся объекты в Дубае защищены законом об эскроу-счетах: деньги покупателей идут на счёт под надзором регулятора и расходуются по этапам строительства.
Таиланд. Трансферный сбор в Земельном департаменте при сделке (делится с продавцом по договорённости), налог на доход от аренды — обычно удерживается у источника для нерезидента, налог на прирост капитала и специальный бизнес-налог при продаже раньше пяти лет владения. У готовых проектов — ежемесячный CAM fee за общие зоны (у Layan Verde — 85 THB/м² в месяц, у Layan Green Park — 75 THB/м² в месяц) и разовый sinking fund (850 и 650 THB/м² соответственно). Подробный разбор — в материалах налоги на недвижимость в Таиланде и sinking fund и CAM.
| Статья расходов | Таиланд (Пхукет) | Дубай |
|---|---|---|
| Сбор при регистрации сделки | Трансферный сбор Земельного департамента | Сбор Dubai Land Department (DLD) |
| Налог на доход физлица | Нет отдельного НДФЛ, но налог на аренду у источника | Отсутствует |
| Налог на прирост капитала | Есть при продаже, включая спецбизнес-налог до 5 лет владения | Отсутствует |
| Общие зоны / фонд ремонта | CAM fee + sinking fund (известны заранее из прайса) | Ежегодный service charge (устанавливается для каждого дома) |
| Защита платежей за строящийся объект | Эскроу — добровольная опция | Эскроу обязателен по закону, под надзором RERA/DLD |
Оба рынка требуют закладывать издержки в модель заранее, а не считать доходность «по грязной ставке». Разница в том, что тайская структура издержек стандартизована на уровне проекта и известна из прайса до сделки, а дубайский service charge — индивидуален для каждого дома и может меняться год от года по решению управляющей компании здания.
6. Визы и резидентство через недвижимость
Здесь два рынка расходятся сильнее всего, и для многих покупателей это не менее важный фактор, чем доходность.
Дубай. Инвестиция в недвижимость от порога, установленного правилами ОАЭ, — на объект или на портфель объектов от 2 000 000 AED (ориентировочно $545 000 по текущему курсу дирхама, привязанного к доллару) — открывает путь к долгосрочной резидентской Golden Visa на 10 лет с возможностью продления, без права работы по найму у стороннего работодателя без отдельного разрешения. Это один из главных нерыночных аргументов в пользу Дубая: виза оформляется практически параллельно со сделкой.
Таиланд. Сама покупка кондо или виллы визу не даёт. Вместо этого используется отдельная линейка инструментов: LTR — виза для состоятельных резидентов, пенсионеров и удалённых профессионалов с налоговыми льготами на зарубежный доход (детали — в обзоре визы LTR); DTV — виза для «цифровых кочевников» на 5 лет; классическая пенсионная виза Non-O/O-A. Ни одна из них не выдаётся автоматически за покупку недвижимости — оформление идёт отдельно, хотя владение объектом помогает подтвердить связь со страной при подаче документов.
| Параметр | Дубай: Golden Visa | Таиланд: LTR |
|---|---|---|
| Кому подходит | Инвестор от порога вложений в недвижимость | Состоятельные резиденты, пенсионеры, удалённые специалисты |
| Финансовый порог | От 2 000 000 AED (≈$545 000) в недвижимость | Зависит от категории LTR, обычно не привязан к конкретному объекту |
| Срок | 10 лет с продлением | Продлеваемый долгосрочный статус |
| Связь с недвижимостью | Прямая — виза выдаётся за инвестицию в объект | Не обязательна |
| Налоговый бонус | Отдельного налогового бонуса виза не даёт | Освобождение от налога на зарубежный доход при соблюдении условий |
Практический вывод: если резидентство через саму покупку — приоритет задачи, Дубай даёт прямой и предсказуемый путь. Если важнее гибкость и совмещение с налоговыми льготами на зарубежный доход, тайская линейка виз (в первую очередь LTR) решает эту задачу отдельно от объекта недвижимости.
7. Регуляторная среда и риски 2025–2026
Оба рынка проходят сейчас через ужесточение регулирования — но в разных плоскостях.
Дубай. Регулятор (Dubai Land Department вместе с RERA) продолжает донастраивать правила эскроу-счетов для off-plan продаж и лицензирование брокеров — рынок и так один из наиболее зарегулированных в регионе по защите покупателя строящегося жилья. Основной рыночный риск — цикличность: приток капитала и запуск новых проектов идут волнами, и в фазе избыточного предложения конкуренция между однотипными башнями растёт быстрее спроса.
Таиланд. Министерство торговли и профильные ведомства усиливают контроль за номинальными структурами владения — тайскими компаниями, которые формально принадлежат тайским лицам, а фактически контролируются иностранцем в обход земельного законодательства. Ключевой вывод для покупателя: расследование касается схем владения через компанию, а не freehold-кондо в квоте 49% или прямого leasehold на иностранца — эти формы не затронуты.
| Риск-фактор | Таиланд | Дубай |
|---|---|---|
| Актуальный фокус регулятора | Номинальные тайские компании | Донастройка эскроу-правил и лицензирования брокеров |
| Затрагивает freehold-квартиры в квоте | Нет | Freehold в designated-зонах и так защищён отдельным законом |
| Защита денег покупателя при off-plan | Эскроу — добровольная опция | Эскроу обязателен по закону |
| Основной рыночный риск | Валютная волатильность бата, зависимость от турпотока | Цикличность спроса и объём нового предложения |
8. Инфраструктура, логистика и качество жизни
- Аэропорты и рейсы. У Пхукета международный аэропорт (HKT) с прямыми рейсами в Европу, Азию и на Ближний Восток, в 15–25 минутах от западного побережья, включая район Лаян и Банг Тао. Дубай — один из крупнейших авиахабов планеты с прямыми рейсами почти в любую точку мира из международного аэропорта DXB.
- Медицина и школы. На Пхукете — сеть частных клиник международного уровня (Bangkok Hospital Phuket) и международные школы в 20–25 минутах от большинства курортных районов. В Дубае — плотная городская сеть частных клиник и международных школ мирового уровня, но с более высокой стоимостью обучения и медицинских услуг.
- Климат. Пхукет — тропики с сухим и дождливым сезонами, купальный сезон на западном побережье совпадает с высоким туристическим. В Дубае зима комфортна для жизни на улице, а летние месяцы (май–сентябрь) проходят в основном в кондиционируемых пространствах.
- Стоимость повседневной жизни. Пхукет заметно дешевле Дубая по бытовым расходам — аренде жилья вне инвестиционного объекта, еде вне дома, транспорту; для семьи с детьми в частной школе разница особенно ощутима на длинном горизонте.
- Формат среды. Пхукет — курортная инфраструктура плюс растущая жилая среда: супермаркеты, рестораны, торговые кластеры вроде Boat Avenue рядом с Банг Тао. Дубай — полностью городской формат «всё есть в шаговой доступности от небоскрёба», без природы у порога, но с насыщенной деловой и социальной жизнью.
9. Ловушки
- Путать «инвестиционную зону» с «любым районом Дубая». Freehold для иностранца доступен только в designated-зонах — уточняйте статус конкретного дома до брони, а не полагайтесь на слова брокера.
- Сравнивать валовую доходность Дубая с чистой доходностью Пхукета. 6–8% валовых по дубайскому юниту и ~8–10% чистых по тайскому пулу — разные величины; сначала приводите обе цифры к «после всех расходов».
- Не закладывать service charge в модель. В Дубае этот платёж устанавливается для каждого дома индивидуально и может расти год от года — уточняйте историю платежа за 2–3 года, а не только текущую ставку.
- Верить в «гарантированную доходность» без источника. Формула 60/40 у тайских флагманских пулов — часть договора с проверяемой историей; цифры без договора и отчётности — маркетинг на любом из двух рынков.
- Недооценивать номинальные схемы в Таиланде. Владение виллой через тайскую компанию «для вида» — зона повышенного внимания властей с 2025–2026 годов; freehold-кондо в квоте и прямой leasehold эту проблему не создают в принципе.
- Не проверять реальный первый взнос в Дубае. Длинный график оплаты с небольшим первым взносом не делает объект дешевле — он растягивает расходы, а итоговая цена та же.
- Игнорировать разницу целей визы и покупки. Golden Visa привязана к конкретной сумме инвестиции в недвижимость; тайские LTR и DTV — отдельные категории, не зависящие от объекта, и их стоит оформлять по своим срокам, а не «под сделку».
10. Кейс: выбор между Таиландом и Дубаем
Инвестор с бюджетом около $230 тыс. рассматривал апартаменты в развивающемся районе Дубая рядом с новой веткой метро и студию в работающем кондо-отеле на Пхукете. Дубайский вариант выигрывал по формальной чистоте титула — полноценный freehold в designated-зоне — и по потенциальному пути к Golden Visa при увеличении суммы вложения. Но при проверке всплыли детали: service charge дома за прошлые два года вырос почти на треть, доходность аренды в объявлении была указана как валовая «до 9%» без вычета этого сбора и комиссии управляющей компании, а по соседству за то же время были сданы ещё три аналогичные башни с похожими юнитами — конкуренция за арендатора оказалась выше, чем на старте.
Ресейл студии в Layan Green Park у пляжа Лаян, наоборот, сразу входил в работающий rental pool с формулой 60/40 и ориентиром ~8–10% чистыми, freehold оформлялся в рамках квоты без создания компании, а CAM fee и sinking fund были известны заранее из прайса. Инвестор выбрал Пхукет — не потому что дубайский актив был плохим, а потому что задачей было предсказуемое пассивное владение с понятной чистой доходностью без риска роста service charge конкретного дома. Для инвестора с другой целью — например, приоритет резидентства через инвестицию или крупный бюджет под премиальный freehold в центре города — расчёт мог бы выйти в пользу Дубая.
Вывод. Таиланд и Дубай — не конкуренты «в лоб», а разные модели владения зарубежной недвижимостью. Дубай подходит тому, кому важен предельно чистый freehold-титул, крупный ликвидный городской рынок и путь к резидентству через конкретную сумму инвестиции. Пхукет и, шире, Таиланд — выбор для тех, кому важны доступный вход, готовая формула чистого дохода в договоре с управляющей компанией и курортное качество жизни по заметно более низкой стоимости повседневных расходов. Если сравнение интересно шире — в разборе Пхукет, Бали или Дубай те же вопросы решены с добавлением третьего рынка, а тема номинальных структур владения в Таиланде подробно разобрана в статье владение виллой через тайскую компанию.
Помогу сравнить конкретные объекты на Пхукете под ваш бюджет и цель, с расчётом доходности в калькуляторе ROI — или обсудим стратегию через Layan Real Estate.
Подбор под вашу стратегию
Отправляя форму, вы соглашаетесь с политикой конфиденциальности.