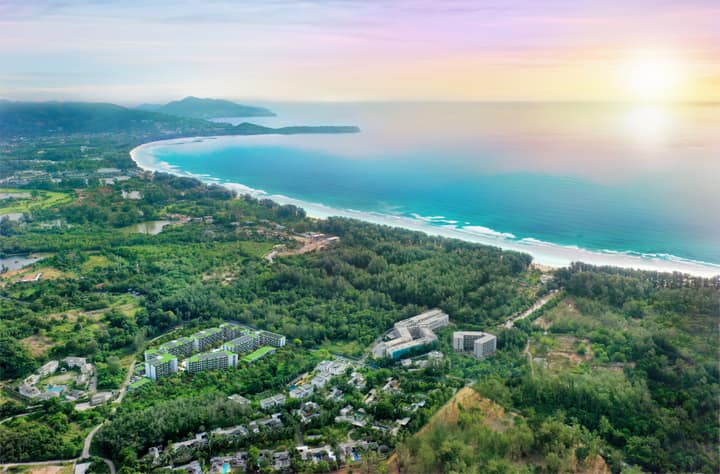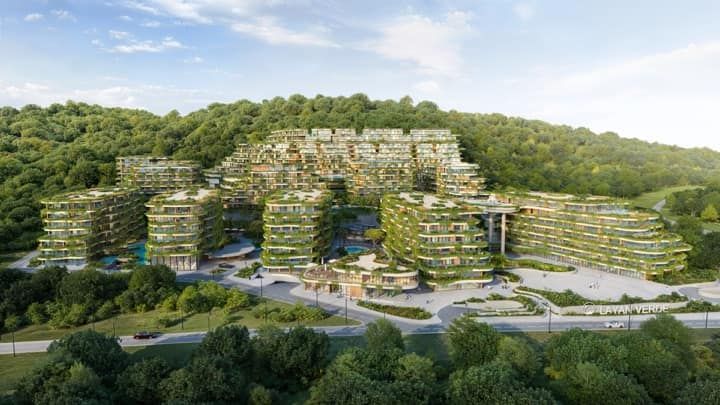
Таїланд і Дубай — два найбільш обговорювані напрями для інвестора, який шукає нерухомість за межами своєї країни з прицілом на дохід від оренди і збереження капіталу у валюті. Обидва ринки живуть за рахунок припливу іноземного капіталу і туризму, обидва активно просувають себе на міжнародних виставках нерухомості, в обох за останні роки зросли обсяги угод з іноземцями. На цьому схожість закінчується: Дубай — мегаполіс із freehold-титулом, escrow-захистом угод і візою через інвестиції; Пхукет — курортний острів із квотою на freehold-кондо, гнучким leasehold і рентал-пулами забудовника. Розбираємо обидва ринки за однією методикою — від ціни входу до стратегії виходу, — щоб рішення спиралося на цифри, а не на рекламний буклет із заходом сонця на тлі хмарочосів чи пальм.
Зміст
- Два ринки, різна природа
- Ціна входу і типовий продукт
- Форма власності для іноземця
- Дохідність і моделі управління орендою
- Податки, збори та витрати володіння
- Візи та резидентство через нерухомість
- Регуляторне середовище і ризики 2025–2026
- Інфраструктура, логістика і якість життя
- Пастки
- Кейс: вибір між Таїландом і Дубаєм
1. Два ринки, різна природа
Таїланд і ОАЕ — країни з різним масштабом ринку нерухомості і різною логікою циклу.
- Дубай. Мегаполіс на 3,5+ млн людей із ринком нерухомості, що обчислюється сотнями тисяч юнітів і десятками тисяч угод на рік. Єдиний регулятор — Dubai Land Department (DLD) разом із підрозділом RERA (Real Estate Regulatory Agency) — веде реєстр угод, ліцензує брокерів і забудовників, публікує відкриті дані по ринку. Цикл Дубая реагує на глобальні ставки, приплив капіталу з Індії, СНД, Європи та Близького Сходу, а також на рішення про нові visa-програми.
- Пхукет (Таїланд). Курортний острів, де нерухомість — частина індустрії туризму: попит формується турпотоком, авіасполученням і візовою політикою Таїланду, а не глобальними потоками капіталу в чистому вигляді. Земельний департамент (Department of Lands) — теж єдиний національний реєстратор титулів, але структура ринку інша: не тисячі однотипних веж, а курортні кондо-готелі та вілли біля конкретних пляжів.
Важливо не плутати «країну» з «ринком». Дубай — це фактично весь розглянутий ринок ОАЕ для іноземного інвестора: Абу-Дабі та інші емірати живуть за дещо іншими правилами. Пхукет — один із декількох курортних напрямів Таїланду поряд із Самуї, Хуа Хіном і Паттаєю; якщо цікаве порівняння напрямів усередині самої країни — у матеріалі ціни на нерухомість за регіонами Таїланду, а ширше тристороннє порівняння — у розборі Пхукет, Балі чи Дубай.
2. Ціна входу і типовий продукт
Базовий продукт на двох ринках різний, і порівнювати треба не абстрактну ціну за квадратний метр, а те, що реально купує інвестор із конкретним бюджетом.
| Параметр | Таїланд (Пхукет) | Дубай |
|---|---|---|
| Типовий формат | Кондо-готель / резиденція в rental pool | Апартаменти у висотній вежі чи таунхаус |
| Стартовий вхід | Студія від $235 995 (розстрочка на будівництво) | Студія/1BR у віддалених від центру районах — нижній сегмент ринку |
| Готовий актив | Ресейл студії Layan Green Park — $142 602, повна оплата, одразу в пул | Готові юніти у затребуваних районах (Dubai Marina, JVC, Downtown) — помітно вищий вхід, ніж на Пхукеті |
| Розстрочка від забудовника | Є у проєктах, що будуються (35% / 50% на старті) | Поширена: невеликий перший внесок і довгий графік до і після здачі |
| Щільність ринку | Курортні кондо-готелі біля конкретних пляжів | Десятки тисяч однотипних юнітів у конкуруючих вежах |
Пхукет продає готовий курортний продукт: юніт у будівлі з власною інфраструктурою, де будівництво і приймання контролює забудовник, а дохід — управляюча компанія. Дубай продає міську нерухомість у конкурентному середовищі: якість локації і репутація забудовника вирішують сильніше, ніж на курортному ринку, тому що пропозиція аналогічних юнітів у сусідніх вежах майже завжди велика.
Окремо варто сказати про грошовий потік за роками. У Дубаї забудовники часто пропонують мінімальний перший внесок із довгим графіком, розтягнутим і після здачі об’єкта, — через це номінально висока ціна юніта не означає високе навантаження в моменті. На Пхукеті розстрочка зазвичай обмежена періодом будівництва: у Layan Verde це схеми 35% або 50% першого платежу з виплатою залишку до здачі у 2028 році. Порівнюйте не тільки підсумкову ціну, а й те, скільки грошей і коли саме потрібно внести.
3. Форма власності для іноземця
Тут розбіжність найпринциповіша, і її варто розуміти до перегляду конкретних об’єктів.
Дубай. З 2002 року іноземець може оформити повноцінний freehold — право власності без обмеження за терміном, із внесенням до реєстру DLD на своє ім’я, — але тільки в designated-зонах: Dubai Marina, Downtown Dubai, Palm Jumeirah, Jumeirah Village Circle, Business Bay та низка інших визначених владою районів. За межами цих зон іноземцю freehold недоступний у принципі — тільки для громадян ОАЕ та країн Перської затоки.
Таїланд. Іноземець може володіти кондомініумом на правах freehold у межах квоти — до 49% площі будівлі може належати іноземним власникам напряму, оформлення йде через Земельний департамент по всій країні, а не лише в окремих районах. Коли квота вичерпана або йдеться про віллу на землі — доступний leasehold: зареєстрований договір оренди землі на 30 років з можливістю продовження. Детальний розбір двох форм — у статті leasehold чи freehold у Таїланді.
| Критерій | Таїланд | Дубай |
|---|---|---|
| Аналог freehold для іноземця | Кондо в квоті 49%, вся країна | Freehold тільки в designated-зонах |
| Базова альтернатива | Leasehold 30 років + продовження | За межами designated-зон купівля іноземцю практично недоступна |
| Чи потрібна місцева компанія | Ні для freehold-кондо | Ні для freehold у designated-зонах |
| Єдиний національний реєстр | Так, Земельний департамент | Так, Dubai Land Department (тільки емірат Дубай) |
| Географічне охоплення форми власності | По всій країні | Тільки визначені райони одного емірату |
Підсумок розділу: freehold у Дубаї — юридично найчистіший титул серед розглянутих, але він територіально обмежений конкретними зонами. Тайська система ширша географічно — freehold-квота працює в будь-якому кондо-проєкті країни, а leasehold закриває вілли на землі, — але додає поняття «квоти», якого в Дубаї просто немає.
4. Дохідність і моделі управління орендою
Спосіб отримання доходу на двох ринках влаштований по-різному, і це впливає не тільки на цифру дохідності, а й на обсяг роботи власника.
Таїланд. Основний інструмент на флагманських проєктах — rental pool: однотипні юніти об’єднуються в пул, управляюча компанія здає їх і розподіляє чистий прибуток за формулою, зазвичай 60% власнику / 40% УК. У Layan Verde та Layan Green Park це дає орієнтир ~8–10% річних чистими — цільовий показник програми, підтверджений працюючою експлуатацією зданої фази 1 Layan Green Park із 2024 року. Методику розрахунку своєї дохідності — у статті як рахувати ROI на Пхукеті.
Дубай. Стандартного галузевого rental pool із фіксованою формулою розподілу на масовому ринку немає — управління частіше йде через локальну management-компанію за комісію з обороту або через короткострокову оренду за окремою ліцензією. За оцінками консультантів ринку, зокрема CBRE, валова дохідність оренди в популярних для здачі районах Дубая зазвичай називається в діапазоні близько 6–8% річних — але це дохід до вирахування service charge, комісії управляючої компанії та витрат на простій, а не чиста цифра власнику. Порівнювати цю валову ставку напряму з тайськими ~8–10% чистими методологічно неправильно — спершу треба привести обидві цифри до одного знаменника: доходу після всіх витрат.
| Параметр | Таїланд (флагманський пул) | Дубай (типовий юніт) |
|---|---|---|
| Модель управління | Rental pool УК забудовника | Локальна management-компанія або самостійно |
| Формула розподілу | 60% власнику / 40% УК | Комісія з обороту, умови в кожного оператора свої |
| Заявлений орієнтир | ~8–10% чистими | ~6–8% валовими (до витрат), за оцінками ринку |
| Прозорість звітності | Звітність УК, перевірена історія пулу | Залежить від конкретного оператора |
| Навантаження на власника | Мінімальне — пул керує всім | Вище: вибір оператора, контроль service charge |
Практичний висновок: на Пхукеті дохідність — це, як правило, готова формула в договорі з управляючою компанією забудовника з перевіреною історією виплат. У Дубаї — ринкова оцінка, яку треба уточнювати за конкретним будинком і оператором, а підсумкова чиста цифра сильно залежить від якості менеджменту і завантаження.
5. Податки, збори та витрати володіння
Дубай. Власник-фізособа не сплачує податку на дохід і податку на приріст капіталу при продажу нерухомості — це один із головних аргументів на користь емірату. При цьому при реєстрації угоди стягується збір Dubai Land Department, а після купівлі — щорічний service charge на утримання будівлі та загальної інфраструктури, який встановлюється індивідуально для кожного будинку і може бути помітним у преміальних проєктах із басейнами, спортзалами і консьєржем. Об’єкти, що будуються в Дубаї, захищені законом про ескроу-рахунки: гроші покупців ідуть на рахунок під наглядом регулятора і витрачаються за етапами будівництва.
Таїланд. Трансферний збір у Земельному департаменті при угоді (ділиться з продавцем за домовленістю), податок на дохід від оренди — зазвичай утримується у джерела для нерезидента, податок на приріст капіталу і спеціальний бізнес-податок при продажу раніше п’яти років володіння. У готових проєктах — щомісячний CAM fee за загальні зони (у Layan Verde — 85 THB/м² на місяць, у Layan Green Park — 75 THB/м² на місяць) і разовий sinking fund (850 і 650 THB/м² відповідно). Детальний розбір — у матеріалах податки на нерухомість у Таїланді та sinking fund і CAM.
| Стаття витрат | Таїланд (Пхукет) | Дубай |
|---|---|---|
| Збір при реєстрації угоди | Трансферний збір Земельного департаменту | Збір Dubai Land Department (DLD) |
| Податок на дохід фізособи | Немає окремого ПДФО, але податок на оренду у джерела | Відсутній |
| Податок на приріст капіталу | Є при продажу, включно зі спецбізнес-податком до 5 років володіння | Відсутній |
| Загальні зони / фонд ремонту | CAM fee + sinking fund (відомі заздалегідь із прайсу) | Щорічний service charge (встановлюється для кожного будинку) |
| Захист платежів за об’єкт, що будується | Ескроу — добровільна опція | Ескроу обов’язковий за законом, під наглядом RERA/DLD |
Обидва ринки вимагають закладати витрати в модель заздалегідь, а не рахувати дохідність «за брудною ставкою». Різниця в тому, що тайська структура витрат стандартизована на рівні проєкту і відома з прайсу до угоди, а дубайський service charge — індивідуальний для кожного будинку і може змінюватися рік від року за рішенням управляючої компанії будівлі.
6. Візи та резидентство через нерухомість
Тут два ринки розходяться найсильніше, і для багатьох покупців це не менш важливий фактор, ніж дохідність.
Дубай. Інвестиція в нерухомість від порогу, встановленого правилами ОАЕ, — в об’єкт чи портфель об’єктів від 2 000 000 AED (орієнтовно $545 000 за поточним курсом дирхама, прив’язаного до долара), — відкриває шлях до довгострокової резидентської Golden Visa на 10 років із можливістю продовження, без права роботи за наймом у стороннього роботодавця без окремого дозволу. Це один із головних неринкових аргументів на користь Дубая: віза оформлюється практично паралельно з угодою.
Таїланд. Сама купівля кондо чи вілли візу не дає. Замість цього використовується окрема лінійка інструментів: LTR — віза для заможних резидентів, пенсіонерів і віддалених фахівців із податковими пільгами на закордонний дохід (деталі — в огляді візи LTR); DTV — віза для «цифрових кочівників» на 5 років; класична пенсійна віза Non-O/O-A. Жодна з них не видається автоматично за купівлю нерухомості — оформлення йде окремо, хоча володіння об’єктом допомагає підтвердити зв’язок із країною при поданні документів.
| Параметр | Дубай: Golden Visa | Таїланд: LTR |
|---|---|---|
| Кому підходить | Інвестор від порогу вкладень у нерухомість | Заможні резиденти, пенсіонери, віддалені фахівці |
| Фінансовий поріг | Від 2 000 000 AED (≈$545 000) у нерухомість | Залежить від категорії LTR, зазвичай не прив’язаний до конкретного об’єкта |
| Термін | 10 років із продовженням | Продовжуваний довгостроковий статус |
| Зв’язок із нерухомістю | Прямий — віза видається за інвестицію в об’єкт | Не обов’язковий |
| Податковий бонус | Окремого податкового бонусу віза не дає | Звільнення від податку на закордонний дохід за дотримання умов |
Практичний висновок: якщо резидентство через саму купівлю — пріоритет завдання, Дубай дає прямий і передбачуваний шлях. Якщо важливіша гнучкість і поєднання з податковими пільгами на закордонний дохід, тайська лінійка віз (насамперед LTR) вирішує це завдання окремо від об’єкта нерухомості.
7. Регуляторне середовище і ризики 2025–2026
Обидва ринки проходять зараз через посилення регулювання — але в різних площинах.
Дубай. Регулятор (Dubai Land Department разом із RERA) продовжує донастроювати правила ескроу-рахунків для off-plan продажів і ліцензування брокерів — ринок і так один із найбільш зарегульованих у регіоні за захистом покупця житла, що будується. Основний ринковий ризик — циклічність: приплив капіталу і запуск нових проєктів йдуть хвилями, і у фазі надлишкової пропозиції конкуренція між однотипними вежами росте швидше за попит.
Таїланд. Міністерство торгівлі і профільні відомства посилюють контроль за номінальними структурами володіння — тайськими компаніями, які формально належать тайським особам, а фактично контролюються іноземцем в обхід земельного законодавства. Ключовий висновок для покупця: розслідування стосується схем володіння через компанію, а не freehold-квартир у квоті 49% чи прямого leasehold на іноземця — ці форми не зачеплені.
| Ризик-фактор | Таїланд | Дубай |
|---|---|---|
| Актуальний фокус регулятора | Номінальні тайські компанії | Донастройка ескроу-правил і ліцензування брокерів |
| Зачіпає freehold-квартири в квоті | Ні | Freehold у designated-зонах і так захищений окремим законом |
| Захист грошей покупця при off-plan | Ескроу — добровільна опція | Ескроу обов’язковий за законом |
| Основний ринковий ризик | Валютна волатильність бата, залежність від турпотоку | Циклічність попиту та обсяг нової пропозиції |
8. Інфраструктура, логістика і якість життя
- Аеропорти і рейси. У Пхукета міжнародний аеропорт (HKT) із прямими рейсами до Європи, Азії та на Близький Схід, за 15–25 хвилин від західного узбережжя, включно з районом Лаян і Банг Тао. Дубай — один із найбільших авіахабів планети з прямими рейсами майже в будь-яку точку світу з міжнародного аеропорту DXB.
- Медицина і школи. На Пхукеті — мережа приватних клінік міжнародного рівня (Bangkok Hospital Phuket) і міжнародні школи за 20–25 хвилин від більшості курортних районів. У Дубаї — щільна міська мережа приватних клінік і міжнародних шкіл світового рівня, але з вищою вартістю навчання і медичних послуг.
- Клімат. Пхукет — тропіки із сухим і дощовим сезонами, купальний сезон на західному узбережжі збігається з високим туристичним. У Дубаї зима комфортна для життя на вулиці, а літні місяці (травень–вересень) проходять переважно у кондиціонованих просторах.
- Вартість повсякденного життя. Пхукет помітно дешевший за Дубай за побутовими витратами — орендою житла поза інвестиційним об’єктом, їжею поза домом, транспортом; для родини з дітьми в приватній школі різниця особливо відчутна на довгому горизонті.
- Формат середовища. Пхукет — курортна інфраструктура плюс зростаюче житлове середовище: супермаркети, ресторани, торгові кластери на кшталт Boat Avenue поряд із Банг Тао. Дубай — повністю міський формат «усе поруч зі хмарочосом», без природи біля порогу, але з насиченим діловим і соціальним життям.
9. Пастки
- Плутати «інвестиційну зону» з «будь-яким районом Дубая». Freehold для іноземця доступний тільки в designated-зонах — уточнюйте статус конкретного будинку до броні, а не покладайтеся на слова брокера.
- Порівнювати валову дохідність Дубая з чистою дохідністю Пхукета. 6–8% валових по дубайському юніту і ~8–10% чистих по тайському пулу — різні величини; спершу приводьте обидві цифри до «після всіх витрат».
- Не закладати service charge в модель. У Дубаї цей платіж встановлюється для кожного будинку індивідуально і може рости рік від року — уточнюйте історію платежу за 2–3 роки, а не тільки поточну ставку.
- Вірити в «гарантовану дохідність» без джерела. Формула 60/40 у тайських флагманських пулах — частина договору з перевіреною історією; цифри без договору і звітності — маркетинг на будь-якому з двох ринків.
- Недооцінювати номінальні схеми в Таїланді. Володіння віллою через тайську компанію «для вигляду» — зона підвищеної уваги влади з 2025–2026 років; freehold-кондо в квоті і прямий leasehold цієї проблеми не створюють у принципі.
- Не перевіряти реальний перший внесок у Дубаї. Довгий графік оплати з невеликим першим внеском не робить об’єкт дешевшим — він розтягує витрати, а підсумкова ціна та сама.
- Ігнорувати різницю цілей візи і купівлі. Golden Visa прив’язана до конкретної суми інвестиції в нерухомість; тайські LTR і DTV — окремі категорії, що не залежать від об’єкта, і їх варто оформлювати за своїми термінами, а не «під угоду».
10. Кейс: вибір між Таїландом і Дубаєм
Інвестор із бюджетом близько $230 тис. розглядав апартаменти в районі Дубая, що розвивається, поруч із новою гілкою метро, і студію в працюючому кондо-готелі на Пхукеті. Дубайський варіант вигравав за формальною чистотою титулу — повноцінний freehold у designated-зоні — і за потенційним шляхом до Golden Visa при збільшенні суми вкладення. Але при перевірці спливли деталі: service charge будинку за минулі два роки виріс майже на третину, дохідність оренди в оголошенні була вказана як валова «до 9%» без вирахування цього збору і комісії управляючої компанії, а по сусідству за той самий час були здані ще три аналогічні вежі зі схожими юнітами — конкуренція за орендаря виявилася вищою, ніж на старті.
Ресейл студії в Layan Green Park біля пляжу Лаян, навпаки, одразу входив у працюючий rental pool із формулою 60/40 і орієнтиром ~8–10% чистими, freehold оформлювався в межах квоти без створення компанії, а CAM fee і sinking fund були відомі заздалегідь із прайсу. Інвестор обрав Пхукет — не тому що дубайський актив був поганим, а тому що завданням було передбачуване пасивне володіння з зрозумілою чистою дохідністю без ризику зростання service charge конкретного будинку. Для інвестора з іншою метою — наприклад, пріоритет резидентства через інвестицію чи великий бюджет під преміальний freehold у центрі міста — розрахунок міг би вийти на користь Дубая.
Висновок. Таїланд і Дубай — не конкуренти «в лоб», а різні моделі володіння закордонною нерухомістю. Дубай підходить тому, кому важливий гранично чистий freehold-титул, великий ліквідний міський ринок і шлях до резидентства через конкретну суму інвестиції. Пхукет і, ширше, Таїланд — вибір для тих, кому важливі доступний вхід, готова формула чистого доходу в договорі з управляючою компанією і курортна якість життя за помітно нижчою вартістю повсякденних витрат. Якщо порівняння цікаве ширше — у розборі Пхукет, Балі чи Дубай ті самі питання вирішені з додаванням третього ринку, а тема номінальних структур володіння в Таїланді детально розібрана в статті володіння віллою через тайську компанію.
Допоможу порівняти конкретні об’єкти на Пхукеті під ваш бюджет і мету, з розрахунком дохідності в калькуляторі ROI — або обговоримо стратегію через Layan Real Estate.
Підбір під вашу стратегію
Надсилаючи форму, ви погоджуєтеся з політикою конфіденційності.